-
- "목돈 날리기 싫다면" 60대 이후 피해야 할 돈 실수 1위
- 은퇴 후에는 월급처럼 정기적으로 들어오던 소득이 줄어드는 만큼, 모아둔 자산을 어떻게 지키고 나눠 쓰느냐가 중요해진다. 특히 퇴직금처럼 한 번에 큰돈이 들어오면 창업이나 투자, 자녀 지원 등 평소 미뤄뒀던 결정을 한꺼번에 실행하고 싶어질 수 있다. 하지만 은퇴 이후에는 한 번의 큰 손실을 다시 만회할 시간이 상대적으로 짧다. 경험이 부
- 2026-08-26 06:00
-
- [국민연금 노후설계⑤] 소득·지출 낱낱이 따지는 ‘재무 건강검진’
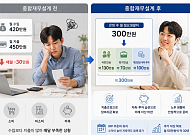
- 중앙노후준비지원센터, 재무심층전문상담 서비스 제공 금융·부동산 자산은 물론 비상예비자금도 파악해 상담 목적자금 1·2·3순위 파악 후 재무 목표 달성 돕는 서비스 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나
- 2026-08-24 06:00
-
- [국민연금 노후설계④] “순자산 30억 있어도 노후 불안해 상담받죠”
- 국민연금공단 경인지역본부 노후준비서비스팀 이진영 상담사 인터뷰 노후준비서비스 무료 상담…금융상품 가입 권유 없어 부담 낮아 “억대 연봉자도 최저임금 근로자도 노후 고민은 마찬가지” “재무상담은 빠를수록 좋아…자산 규모 상관없이 상담받아보길” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근
- 2026-08-19 06:00
-
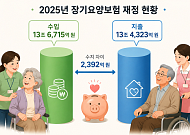
- 내년 장기요양보험 수가·보험료율, 10월 이후 결정
- 14일 제7기 장기요양위원회 출범, 2027년 수가·재정 운영방향 논의 작년 말 기준 장기요양보험 수입 13조6715억·지출 13조4323억원 “수급자 보장성 강화 및 종사자 처우개선 등을 포함해 수가 개선 논의” 정부가 정부가 내년도 장기요양보험 수가와 보험료율을 정하기 위한 논의에 착수했다. 14일 보건복지부에 따르면 이날 2026년
- 2026-08-14 16:25
-
- 노후 대비로 달러보험? 환율 오르면 보험료 부담 커진다
- 고환율과 추가 환율 상승 기대감에 달러보험 판매가 빠르게 늘고 있다. 달러보험은 달러예금처럼 단기 환차익을 얻기 위한 금융 상품이 아니라 장기간 유지해야 하는 보험이다. 은퇴 후 소득과 유동성이 줄어드는 중장년층이라면 환율 상승에 따른 보험료 부담과 중도해지 손실 가능성을 함께 살펴야 한다. 5일 보험연구원의 ‘고환율 국면의 달러보험 소비자 위
- 2026-08-05 16:34
-
- “은퇴 후 얼마 필요할까” 노후 생활비, ‘연금 빼기’부터 계산해야
- 50세 이상 적정 노후생활비 개인 월 197만6000원·부부 298만1000원 현재 지출부터 따져보고 국민·퇴직·개인연금 예상액 확인해야 물가 상승·의료·돌봄비까지 고려…평균보다 ‘나만의 생활비’ 계산 중요 100세 시대를 맞아 은퇴를 앞둔 중장년층의 가장 큰 고민 중 하나는 ‘노후에 한 달에 얼마가 필요할까’다. 막연히 일정한 금액을 노후자금으
- 2026-07-25 07:00
-
- ‘병원 혼자 가기 어렵다면’ 서울시 건강동행서비스 이용법
- 부모님 병원 모시기, 이제는 혼자 고민하지 마세요 지난주에는 스마트폰 애플리케이션을 사용하지 않아도 전화 한 통으로 이용할 수 있는 서울시‘120 동행 온다콜택시’를 소개했다. 이번에는 병원에 함께 갈 사람이 없어 진료를 미루는 고령층을 위한 서울시의 또 다른 공공서비스를 소개한다. 자녀들은 직장 때문에 시간을 내기 어렵고, 혼자 병원을 찾기에
- 2026-07-24 06:00
-

- [현장에서] ‘고령화ㆍ디지털 격차’ 기존 보험 한계 왔다
- 초고령화, 기후위기, 플랫폼 노동 확산, 디지털 격차 등 새로운 위험이 동시에 나타나면서 기존 보험만으로 대응하기 어려운 보장 공백이 커지고 있다. 특히 소득과 자산, 디지털 활용 능력이 부족한 고령층과 저소득층은 위험에 더 크게 노출되지만 보험 가입과 보험금 청구 과정에서도 장벽을 마주하고 있다. 23일 서울 영등포구 보험연구원에서 ‘초위험 사회의
- 2026-07-23 16:36
-
- 나이·병력·소득에 막힌 보험…‘포용적 보험’으로 해결 될까?
- 고령층은 나이가 들수록 질병과 사고 위험이 커지지만 정작 보험의 보호를 받기는 쉽지 않다. 과거 병력 때문에 가입을 거절당하거나, 소득 감소로 보험료 납부가 부담스러워 기존 계약을 해지하는 경우가 발생하기 때문이다. 초고령사회에 맞춰 고령 유병자를 위함 보험상품을 확대하고 취약계층에 대한 지원을 지속 가능한 보장체계로 전환해야 한다는 제언이 나온다.
- 2026-07-20 16:42
-

- [Trend&Bravo] 퇴직 후 오른 건보료, 낮추는 방법 7가지
- 퇴직 후에는 건강보험료 부담이 이전보다 크게 느껴질 수 있다. 직장가입자일 때는 회사와 보험료를 나눠 냈지만, 지역가입자로 전환되면 소득과 재산 등을 기준으로 보험료가 부과되기 때문이다. 은퇴 직후 보험료가 오르거나 생활비에서 차지하는 비중이 커졌다고 느끼는 경우도 적지 않다. NH투자증권 연금자산관리본부 100세시대연구소가 발표한
- 2026-07-13 06:00
2026.10.15