-
- 주택 다운사이징을 하는 이유, 해야만 하는 이유
- 퇴직을 앞둔 직장인에게 “노후 생활비를 어떻게 준비하고 계신가요?”라고 질문하면 가장 많이 나오는 답이 국민연금과 퇴직금이다. 이 둘만 가지고 노후 생활비를 충당할 수 있으면 좋겠지만, 그런 은퇴자는 많지 않다. 국민연금공단에 따르면, 2025년 10월 기준 월평균 연금 수령액은 68만 원 정도다. 국민연금 가입 기간이 20년 넘는 수급자만
- 2026-03-05 09:26
-
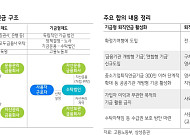
- “기금형 퇴직연금 도입 시 EMP 수요 확대 전망”
- 기금형 퇴직연금이 본격화하면 EMP(ETF Managed Portfolio) 수요가 크게 확대될 것이란 전망이 나왔다. 한수진 삼성증권 연구원은 최근 보고서를 통해 “중장기적으로 퇴직연금은 전문적 자산배분에 기반한 운용 형태로 전환될 가능성이 높아지고 있다”며 “이러한 변화는 ETF를 활용한 포트폴리오 형태의 투자 전략, 즉 EMP 수요 확대 요인
- 2026-03-04 07:00
-
- 퇴직연금 디폴트옵션 투자유형별 수익률 상위 상품은?
- 퇴직연금 디폴트옵션 적립금 53조·지정가입자 734만명 DC형 361만명·IRP형 373만명…대부분 ‘안정형’ 추구 퇴직연금 디폴트옵션 적립금이 50조 원을 웃돌면서 수익률 상품에 이목이 쏠리고 있다. 28일 금융감독원에 따르면 작년말 기준 디폴트옵션 적립금은 53조 원, 지정가입자 수는 734만 명으로 집계됐다. 디폴트옵션은 현재 41개 금
- 2026-02-28 09:19
-
- "내 퇴직연금도 자동 투자 되나요?" 연금 맡겨 굴리는 시대 기대
- 퇴직연금을 외부 전문기관에 맡겨 운용하는 OCIO(외부위탁운용) 시장이 빠르게 확대되면서 연금 자산 운용 방식 변화 가능성이 제기되고 있다. 남재우 자본시장연구원 펀드·연금실 선임연구위원은 19일 발표한 '퇴직연금 OCIO 시장 확대와 수탁운용사 대응 전략' 보고서를 통해 퇴직연금 일임투자 허용과 로보어드바이저 활용 확대 논의가 이어지면서 개
- 2026-02-27 14:12
-
- 국민연금, 5년 먼저 받을까 미룰까...
- 국민연금 수급 연령이 다가오면 누구나 한 번쯤 고민에 빠진다. 바로 받는 것이 나을지, 조금 더 기다리는 것이 유리할지 판단이 쉽지 않다. 평균수명이 늘어난 시대, 연금 수령 시점은 노후 자산 전략의 중요한 변수다. 몇 년의 차이가 평생 수령액의 차이로 이어질 수 있어서다. 주변에서는 의견이 엇갈린다. 사람 앞일은 알 수 없으니 하루라도 빨리 받아야
- 2026-02-26 06:00
-
- "요양시설도 투자 대상" 금융자본 몰리는 시니어 돌봄시장
- 국내 시니어 요양산업이 빠르게 확대되고 있다. 고령 인구 증가와 돌봄 수요 확대에 따라 요양시설과 실버타운 공급이 늘고 있으며 금융권과 보험 자본의 시장 진입도 본격화되는 흐름이다. 노후 돌봄이 복지 영역을 넘어 산업과 투자 분야로 확장되는 구조 변화가 나타나고 있다. 금융권의 직접 참여 사례도 늘어나고 있다. 신한금융은 자회사 신한라이프케어를
- 2026-02-20 15:12
-
- 가수금 관련 법인세, 소득세, 증여세
- 법인은 보통 은행 등 금융기관에서 자금을 빌리고 이자를 지급하는 방식으로 사업 자금을 조달한다. 그러나 신용도나 담보 문제, 급한 자금 수요 등으로 금융권 대출이 어려운 경우도 적지 않다. 이럴 때 법인은 대표이사나 임원 등 특수관계자인 개인으로부터 자금을 차입하는 경우가 있다. 이 과정에서 이자 없이 빌린 자금을 흔히 ‘가수금’이라고 부른다. 가수
- 2026-02-13 07:00
-
- “퇴직금, 밖에 쌓는다” 퇴직연금 사외적립 의무화 첫 합의
- 앞으로 퇴직급여를 회사 안이 아니라 금융기관 등 외부에 따로 적립하는 방식이 점차 의무화될 전망이다. 퇴직연금 제도가 도입된 지 20년 만에 노사정이 처음으로 제도의 큰 방향에 합의했다. 고용노동부는 6일 서울 켄싱턴호텔에서 노사정과 청년·전문가가 참여한 ‘퇴직연금 기능 강화를 위한 노사정 TF’ 공동선언문을 발표했다고 이날 밝혔다. 이번 공동
- 2026-02-06 20:59
-
- 자본 너머의 연대 선언한 투자업계, 부산서 결집
- 초기투자액셀러레이터협회(KAIA)는 지난 29일부터 2일 간 부산 아스티호텔에서 열린 ‘2026 스타트업 투자자 서밋’을 성공적으로 마무리했다고 30일 밝혔다. 이번 행사에는 전국의 액셀러레이터(AC), 벤처캐피탈(VC), 출자자(LP) 등 투자 관계자 400여 명이 참석했다. 부산광역시와 부산기술창업투자원이 공동 주최하고, 부산대학교 창업지원단과
- 2026-01-30 13:07
-
- 투자 소개 목적 유명인의 가짜뉴스 “속지 마세요”
- 65세 김 모 씨는 최근 SNS를 하다가 깜짝 놀랄 소식을 접했다. 최근 사망한 유명 배우가 600억 원대의 유산을 남겼는데, 자녀들에게는 자산의 일부인 자동차와 시계 컬렉션만을 물려주고 대부분의 현금은 인공지능(AI)을 활용한 투자 플랫폼을 통해 상속했다는 기사였다. 기사에는 이 투자 플랫폼 홈페이지와 연결된 링크까지 있어 그 내용을 자세히 살펴볼 수
- 2026-01-21 09:00
2026.09.22