-
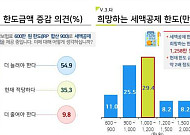
- "연금저축 세액공제 한도, 평균 1258만원까지 높아져야"
- 보험개발원 '2025 KIDI 은퇴시장 리포트' 발간 30~50대 현업종사자 54.9% "세액공제 한도 높아지길 희망" 희망 한도금액 평균 1258만 원…2000만 원 이상 응답도 17.8% 달해 연금저축 세액공제 한도를 현행 600만 원보다 두 배 이상 높아져야 한다는 설문이 나왔다. 7일 보험개발원이 발간한 '2025 KIDI 은퇴시장
- 2026-01-07 12:00
-
- 65세 이상, 꼭 챙겨야 할 혜택 총정리
- 65세는 삶의 속도가 느려지는 시기가 아니라 선택지가 넓어지는 나이다. 평균수명이 80세를 훌쩍 넘긴 지금, 정부와 지방자치단체는 고령층이 건강하고 안정적으로 노후를 이어갈 수 있도록 다양한 제도를 마련해두고 있다. 건강 의료비 부담을 줄이고, 예방을 앞당기다 65세 이상 되면 국가가 제공하는 기본적인 건강관리 혜택의 폭이 크게 넓어진다.
- 2026-01-07 06:00
-
- 日 중장년 “허리띠 졸라매도, 날 위한 소비 포기 못해”
- 일본 50대 이상 시니어층의 소비 인식이 지난 1년 사이 뚜렷하게 바뀐 것으로 나타났다. 전반적으로 지출에는 신중해졌지만, 건강과 여가처럼 삶의 질과 직결된 영역에 대한 관심과 소비 의지는 여전히 유지되고 있었다. 시니어 전문 마케팅 플랫폼 코스모랩을 운영하는 코스모헬스가 5일 발표한 ‘시니어의 소비에 대한 의식 조사’에 따르면, 최근 1년간 소비에
- 2026-01-05 10:33
-

- [AI 브리핑] 치매 진단·AI 인지훈련, 서초 시니어플라자 개관 外
- 바쁜 일상 속 알짜 뉴스만 골랐습니다. 정책·복지·건강·기술까지, 꼭 필요한 시니어 관련 정보를 AI가 정리하고 편집국 기자가 검수해 전해드립니다. ◆치매 진단부터 AI 인지훈련까지… 서초 시니어플라자 개관 서울 서초구는 전 세대가 함께 이용할 수 있는 복합복지시설 ‘서초 시니어플라자’를 개관하고 본격 운영에 들어갔다. 지하 2층~지상 5층
- 2025-12-31 09:42
-

- [Trend&Bravo] 한국 부자들이 말하는 성공적인 자산관리 5
- 자산 규모가 커질수록 투자 방식에도 분명한 차이가 나타난다. 단기 수익보다는 위험 관리와 기준 설정, 그리고 지속적인 학습을 중시하는 경향이 뚜렷하다. KB금융지주가 발간한 '2025 한국 부자 보고서'에 따르면, 국내 부자들이 꼽은 성공적인 자산관리를 위한 지혜의 핵심은 ‘지속적인 금융지식 습득’이었다. 응답자의 15.0%가 이를 가장
- 2025-12-30 09:00
-
- “지금 괜찮다고, 내년도 괜찮을까?” 연말에 꼭 확인해야 할 5가지 금융 점검
- 다가오는 새해에 대한 기대보다 불안이 앞선다면, 그것은 당연한 마음이다. 특히 은퇴를 앞두거나 막 은퇴한 시기에는 은퇴 이후의 생활비와 국민연금, 세금 등에 대한 걱정이 커지기 마련이다. 지금은 괜찮지만, 계속 괜찮을지에 대한 마음속 불안을 잠재우기 쉽지 않다. 그래서 연말에는 단순한 결산을 넘어, 앞으로의 시간을 준비하며 금융 생활을 점검하는 과정이 필요
- 2025-12-26 06:00
-
- 노후 자금 운용을 위한 필수 절세 계좌 3총사
- 노후 자금을 굴릴 때는 수익률 숫자만 쫓아서는 안 된다. 수익이 커질수록 세금과 국민건강보험료 부담도 함께 늘어나기 때문이다. 대표적인 절세 계좌인 연금 계좌와 ISA를 활용해 세금과 국민건강보험료 부담을 줄일 수 있는 방법을 알아보도록 하자. 연금 계좌 인출 시 과세 체계 연금 계좌라고 하면 퇴직연금(DC, IRP)과 연금저축을 말한다. 연
- 2025-12-24 06:00
-
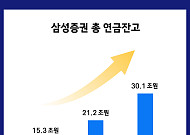
- 삼성증권 연금 잔고 30조 돌파, 1년 새 9조 가까이 늘어
- 삼성증권의 연금 잔고(평가금 기준)가 30조 원을 돌파했다. 삼성증권은 연금 잔고가 작년말 21조2000억 원에서 이달 12일 기준으로 30조1000억 원을 웃돌았다고 22일 밝혔다. 1년 사이에 8조9000억 원 증가한 것이다. 같은 기간 개인형연금(DC+IRP+연금저축) 잔고도 26조 원으로 51.9% 증가했다. 퇴직연금 중 확정기여형(DC
- 2025-12-22 10:54
-
- 놓치면 손해! 65세 이상 혜택(세금·금융편)
- 65세 이후의 금융생활은 안정적인 소득이 부족하다면 지출을 세심하게 관리해야 하는 시기다. 보유한 주택 가격이 오르면서 자산 가치는 늘었지만, 세금 부담도 함께 커졌다. 연금이 주요 소득원인데 급하게 목돈이 필요해 당황스러운 상황에 놓일 수도 있다. 그래서 필요한 순간에 바로 활용할 수 있는 혜택을 미리 알아두는 것이 중요하다. 안정적인 노후 생활과 절세에
- 2025-12-11 08:01
-
- KB 데이터로 본 시니어 소득 “60대 평균 월급 174만 원”
- KB국민은행을 이용하는 60대 시니어 고객의 평균 월급이 170만 원을 조금 웃도는 것으로 나타났다. 6일 KB국민은행이 발행한 ‘KB골든라이프 데이터로 보는 시니어 A to Z’에 따르면 60대 시니어 고객의 평균 월급은 174만 원으로 집계됐다. 70대는 98만 원, 80대 이상은 42만 원으로 각각 나타났다. 월평균 연금소득을 공적연금
- 2025-12-06 16:48
2026.10.07