-
- “8·3 부동산 세제 개편 고령층 특수성 반영하지 않았다”
- 뜨거운 논쟁을 불러일으킨 8·3 부동산 세제 개편안은 초고령사회를 살아가는 고령층의 현실을 얼마나 고려했을까. “요즘 70세는 예전과 다르다”고 말하지만, 이들은 여전히 가족 돌봄의 중심에 있다. 자녀의 육아를 돕거나 노령의 부모를 돌보기 위해 가족 곁에 임시 거처를 마련하기도 한다. 이번 세재 개편안이 초고령사회의 현실을 충분히 반영하지 못했다는 지적이
- 2026-09-01 06:00
-
- 일본, 고령사회 넘어 ‘장수사회’로… 기업도 전략 수정
- 일본에서 고령화를 바라보는 기업의 시선이 달라지고 있다. 고령자를 위한 상품과 서비스를 별도로 개발하는 특화된 ‘시니어 비즈니스’에서 벗어나, 고객과 직원 모두가 오래 사는 사회를 전제로 기존 사업과 조직을 다시 설계하려는 움직임이다. 일본종합연구소는 지난 27일 발표한 백서 ‘장수사회의 도래, 기업에 요구되는 변화와 성장전략’에서 이를 ‘론제비티
- 2026-08-31 07:00
-
- 창작 활동 많은 시니어, 손목 건강 함께 챙겨야
- 65세 이상 인구 비중이 20%를 넘어서는 초고령사회에 진입하면서 국내 노인요양시설과 복지관을 이용하는 고령층이 빠르게 늘고 있다. 단순 돌봄을 넘어 건강한 노년을 위한 여가와 사회참여의 중요성이 함께 커지며, 시설 내 문화예술 프로그램에 관심이 많아지는 분위기다. 전통공연예술진흥재단에 따르면, 최근 3년간 노인 요양 프로그램 지원을 희망하는
- 2026-08-29 06:00
-
- [선진국의 역설②] 오래 일하는 노년, 선택인가 생계인가
- 한국은 부유해졌다. 그런데 그 성공은 노년의 삶 어디까지 도착했을까. ‘선진국의 역설’은 돈·일·관계·생활환경을 따라 한국인이 잘 늙어갈 수 있는 조건을 살펴본다. 두 번째 질문은 일이다. 오래 일할 수 있게 된 것은 기회다. 그러나 원해서 오래 일하는 것과 그만둘 수 없어 오래 일하는 것은 같은 노후가 아니다. 한국에서는 70대 초반 10명
- 2026-08-26 13:28
-
- [60+궁금증] 사기 피해, 순진해서가 아니라, '믿어서’
- "평생 계약서 한 줄 허투루 본 적 없는데, 왜 하필 나였을까." 아들 목소리로 걸려온 전화 한 통에 몇 백만 원을 이체한 뒤, 72세 이모 씨는 스스로에게 몇 번이고 물었다. 순진해서, 세상 물정을 몰라서 당한 걸까. 60대, 왜 유독 표적이 되나 국회 행정안전위원회가 경찰청으로부터 제출받아 2025년 9월 공개한 자료에 따르면
- 2026-08-26 06:00
-
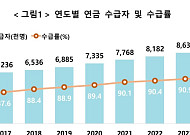
- “연금 받으며 생활” 65세 이상 900만명 넘어
- 65세 이상 연금 수급자 912만2000명, 1년 새 48만6000명 증가 고령층 10명 중 9명 연금 받아, 월평균 수급액 73만7000원 기초연금 675만6000명·국민연금 521만1000명, 2개 이상 동시 수급도 39.3% 기초연금이나 국민연금 등 각종 연금을 1개 이상 받으며 생활하는 65세 이상 고령층이 처음으로 900만 명을 넘어섰다
- 2026-08-26 00:28
-
- “맞는 일자리 없어 구직 포기” 쉬고 있는 중년 67만 명
- 구직 활동이나 취업 준비 없이 쉬고 있는 40~59세 중년이 67만 명을 넘어섰다. 상당수는 일해본 적이 없는 사람이 아니라 노동 시장에 진입했다가 퇴직한 뒤 재취업하지 못한 이들이다. 경력과 임금 수준에 맞는 일자리를 찾지 못하면서 구직을 포기하거나 미루는 중년이 늘고 있다고 분석한다. 24일 국회미래연구원의 ‘노동시장 밖의 중년들: ‘쉬었음
- 2026-08-24 17:07
-

- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-

- [국민연금 노후설계③] 노후 걱정, 숫자와 과제로 바꾼다
- 국민연금만 보지 않고 일·연금·자산을 함께 진단 개인별 재무 유형에 따라 구체적인 실천 과제 제시 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나의 중요한 역할이 있다. 바로 국민의 노후를 보다 체계적으로 준비할 수
- 2026-08-17 06:00
-

- IRP와 연금저축, 둘 다 가입해야 할까
- “IRP도 있고 연금저축도 있다는데, 둘 다 가입해야 하나요?” 연금저축과 IRP(개인형퇴직연금)는 모두 연금계좌에 해당하고, 납입한 금액에 대해 세액공제 혜택을 받을 수 있다는 공통점이 있다. 이름만 다를 뿐 비슷한 상품처럼 보이지만 가입자격과 중도인출, 투자할 수 있는 상품에는 차이가 있다. 두 계좌를 모두 활용할지는 소득과 자금 여유, 은퇴
- 2026-08-14 06:00
2026.09.20