-
- 연금에도 세금 붙을까? 꼭 알아야 할 연금 과세 핵심
- 은퇴 후 첫 ‘연금 입금’, 세금은 얼마나 떼일까 첫 월급 받았을 때를 기억하는가. 통장에 찍힌 금액은 기뻤지만, 세금과 4대 보험이 공제된 ‘세후 금액’이었다는 사실은 나중에야 체감한다. 은퇴 후 받는 연금도 마찬가지다. 연금은 노후자금이지만 세법상 ‘소득’으로 분류된다. 따라서 일정 부분 세금이 부과된다. 다만 모든 연금에 동일하게 세금이 매
- 2026-02-20 08:03
-
- 가수금 관련 법인세, 소득세, 증여세
- 법인은 보통 은행 등 금융기관에서 자금을 빌리고 이자를 지급하는 방식으로 사업 자금을 조달한다. 그러나 신용도나 담보 문제, 급한 자금 수요 등으로 금융권 대출이 어려운 경우도 적지 않다. 이럴 때 법인은 대표이사나 임원 등 특수관계자인 개인으로부터 자금을 차입하는 경우가 있다. 이 과정에서 이자 없이 빌린 자금을 흔히 ‘가수금’이라고 부른다. 가수
- 2026-02-13 07:00
-
- 고령화가 나라를 가난하게 만든다고? 고령자 소비의 현실
- 고령화는 흔히 ‘나라를 가난하게 만드는 요인’으로 인식돼 왔다. 노인이 늘어나면 일하는 사람은 줄고, 부양 부담이 커지며, 결국 성장도 둔화된다는 통념이다. 그러나 유엔 아시아태평양경제사회위원회(ESCAP)가 2025년 10월 발표한 연구보고서 ‘아시아·태평양 지역의 인구 고령화와 그에 따른 경제적·세대 간 영향) Population Ageing in
- 2026-01-29 13:31
-
- 연금은 그대로인데, 건강보험료는 왜 올랐을까
- 연금을 받기 시작한 뒤 건강보험료 고지서를 보고 고개를 갸웃하는 사람이 적지 않다. 연금액은 작년과 크게 달라지지 않았는데, 보험료는 오히려 올랐기 때문이다. ‘연금 때문에 그런가?’ 생각이 들지만, 실제 원인은 다른 데 있는 경우가 많다. 은퇴 후 건강보험료에 더 큰 영향을 미치는 것은 연금 자체가 아니라, 연금 외에 함께 들어오는 소득이다.
- 2026-01-29 07:00
-
- 2026년 이렇게 달라진다① 중장년·시니어가 꼭 알아야 할 정책 변화
- 재정경제부가 발간한 ‘2026년부터 이렇게 달라집니다’에는 생활 전반에 영향을 미치는 제도 변화가 담겼다. 다만 정책 범위가 넓어 중장년과 시니어에게 꼭 필요한 내용을 한눈에 파악하기는 쉽지 않다. 이에 2026년부터 달라지는 정책을 분야별로 나눠 살펴본다. 첫 편에서는 금융·재정·조세 분야 가운데 연금과 관련된 세금처럼 노후 자금에 직접 영향을 주는
- 2026-01-23 08:02
-
- “가만두면 손해” 퇴직연금 물가도 못 따라갔다
- 퇴직연금이 노후의 든든한 자산이라는 인식은 점점 현실과 멀어지고 있다. 제도 도입 이후 줄곧 "노후자산으로서 제 역할을 하고 있는가"라는 질문이 제기돼 왔다. 특히 물가와 임금이 오르는 환경에서 퇴직연금의 수익률이 이를 따라가지 못하면서 실질 가치가 줄어들 수 있다는 우려가 반복됐다. 이러한 문제의식을 바탕으로 최근 보험연구원이 '퇴직연금 사전
- 2026-01-23 06:00
-
- 연금 받기 시작하면, 건강보험료는 어떻게 달라질까
- 은퇴 후 10만 원의 가치는 은퇴 전 100만 원과 같다는 말이 있다. 근로소득이 끊기고 연금과 그동안 모은 예금 등 자산으로 생활해야 하는 은퇴자라면 쉽게 공감할 이야기다. 국민연금이나 개인연금을 받기 시작하면 소득 흐름은 한결 안정되지만, 동시에 신경 써야 할 지출도 생긴다. 대표적인 항목이 건강보험료다. 직장에서 퇴직하면 직장가입자 자격을 상실한
- 2026-01-22 10:32
-
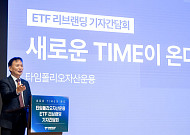
- “노후를 준비하는 시간” 타임폴리오, ETF 브랜드 ‘TIME’으로 리브랜딩
- 국내 주식형 액티브 ETF 시장점유율 1위 타임폴리오자산운용이 ETF 브랜드명을 기존 'TIMEFOLIO’에서 ‘TIME’으로 변경한다. 타임폴리오자산운용은 21일 서울 여의도에서 열린 'ETF 리브랜딩 기자간담회'에서 디지털 환경에 최적화된 브랜드 전략과 글로벌 액티브 ETF 시장 흐름, 운용 철학을 공개했다. 기존 'TIMEFOLIO ETF
- 2026-01-21 15:34
-
- 초과 배당 세금 신고
- 법인은 이익이 나면 원칙적으로 주식 수에 맞게 배당해야 한다. 그런데 최대주주가 자신의 배당금을 포기하거나 배당 비율을 조정해, 특정 주주가 지분보다 많은 배당을 받는 경우가 있다. 이런 경우를 ‘초과 배당’이라고 한다. 세법은 초과 배당으로 더 많은 배당을 받은 부분을 사실상 증여로 보고 과세한다. 따라서 초과 배당금에 대해서는 배당소득세뿐 아니
- 2026-01-17 06:00
-
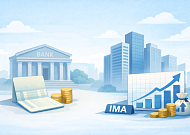
- 연 4% 기준수익률에 초과 수익도 기대…증권사 IMA, 예금과 뭐가 다를까
- 증권사 IMA에 자금 몰리는 이유 최근 금융시장에 새로운 투자 상품이 주목받고 있다. 미래에셋증권과 한국투자증권이 선보인 IMA 1호 상품에 1조 원이 넘는 자금이 몰렸다. 은행 예금보다 높은 수익을 기대할 수 있다는 점이 중장년 투자자들의 관심을 끌었다. IMA란 무엇인가? IMA는 ‘Investment Management Account
- 2026-01-16 07:00
2026.11.10