-

- 1세대 1주택 장기보유특별공제 적용 요건
- 장기보유특별공제는 부동산을 오래 보유한 경우 양도차익의 일부를 공제해 양도소득세 부담을 줄여주는 제도다. 공제액을 제외한 양도소득 금액에 세율이 적용되므로 절세 효과를 기대할 수 있다. 장기보유특별공제의 취지와 현행 세법을 살펴보고, 향후 제도 개정도 쉽게 이해할 수 있도록 핵심 내용을 알아본다. 장기보유특별공제 왜 만들어졌나 장기보유특별
- 2026-08-12 06:00
-
- “해로하면 손해?” 8·3 세제개편에 ‘황혼이혼’ 조장 논란
- 결혼이 불리한 세금·연금 구조 이혼 뒤 1주택 혜택 가능 존재 해로에 노후 부담 증가 막아야 정부가 3일 발표한 부동산 세제개편안이 실거주 1세대 1주택자의 세 부담을 낮추는 데 초점을 맞추면서, 각각 집 한 채를 보유한 고령 부부에게는 혼인을 유지하는 것보다 이혼이 경제적으로 유리해질 수 있다는 분석이 나온다. 종합부동산세는 개인별로 부과
- 2026-08-07 07:00
-
- 65세 이상 수도권 집 팔고 지방 가면 양도세 한시 감면
- 정부, 3일 ‘2026년 세제개편안’ 발표 ‘고령 1주택자에 대한 한시적 양도소득세 과세특례’ 신설 2027·2028년 한시 시행, 최대 5억원까지 양도세 50% 감면 정부가 수도권에 살고 있는 고령자가 지방으로 이주할 경우 양도소득세 부담을 덜어주는 새로운 세제 혜택을 내놓았다. 장기거주·고령·지방주택에 대한 지원을 확대하고 다주택 매도 기회
- 2026-08-04 00:11
-
- 시니어 레지던스, 노후 자산운용의 필수일까?
- 집은 있지만 현금흐름이 부족한 시대, 시니어 레지던스(고령자 복지주택, 실버타운, 실버스테이 등)를 두고 필수인지 선택인지 설왕설래다. 시니어 레지던스는 노후 자산운용의 새로운 선택지가 될 수 있을까? 우리나라는 빠르게 초고령사회로 들어섰다. 고령층이 늘어나는 가운데, 75세 이상 후기 고령층과 1인 고령가구도 함께 증가하고 있다. 과거 노후
- 2026-07-14 06:00
-
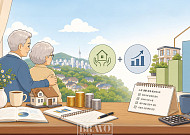
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- 5억까지 증여세 공제, 자녀 창업 돕는 ‘창업자금 증여세 과세특례’
- 자녀가 창업을 준비할 때 가장 큰 걸림돌은 초기 자금이다. 사업장을 마련하고 인테리어를 하거나 장비를 구입하고 직원을 채용하는 데 적지 않은 비용이 들기 때문이다. 김용일 하나은행 리빙트러스트컨설팅부 세무사는 최근 하나더넥스트 홈페이지를 통해 일정 요건을 충족하면 일반 증여보다 훨씬 낮은 세 부담으로 자금을 이전할 수 있는 ‘창업자금에 대한 증여세 과세특
- 2026-06-28 07:06
-
- 가족 간 집 거래, 이렇게 하면 세금 줄일 수 있다
- 세법에서는 6촌 이내 혈족, 4촌 이내 인척, 배우자 관계가 있는 자들을 특수관계자라 한다. 이러한 특수관계자 간 거래에서 시가보다 낮은 가격으로 자산을 취득하면, 그 차액을 ‘증여’로 간주한다. 즉 싸게 산 만큼 증여세를 낼 수 있다는 뜻이다. 그뿐 아니라 거래 당사자인 양도자에게는 양도소득세가, 양수자에게는 취득세가 각각 과세된다. 같은 거래가
- 2026-05-26 06:00
-
- 노후 훈장이던 ‘다주택’ 이제는 ‘세금의 덫’인가?
- 지금의 시니어들이 젊었을 때 대한민국에서 집 두 채는 남다른 성실함의 증거요, 세 채는 노후 보장의 상징이었다. 평생을 성실하게 일하며 번 돈으로 집을 늘려온 시니어들에게 부동산은 재테크 수단을 넘어, 은퇴 후 삶을 지탱해줄 든든한 ‘연금’과 같았다. 하지만 2026년 현재 그 든든했던 훈장이 감당하기 힘든 ‘징벌적 세금’이라는 부메랑으로 돌아오고 있다.
- 2026-05-18 06:00
-
- 머니 무버 시대, 이제 나도 주식 한번 해볼까?
- 예금에서 투자로 돈의 흐름이 바뀌고 있다. 초고령사회에 들어선 지금, 시니어의 자산 운용 방식도 더 이상 과거에 머물 수 없다. 하지만 준비 없이 주식시장에 뛰어드는 것은 또 다른 위험이 될 수 있다. 시니어 투자에서는 속도보다 방향, 수익보다 안정을 우선시해야 한다. 결국 주식투자는 ‘대박’이 아니라 자산가치를 지키기 위한 수단이다. 서두르지 않고 기
- 2026-05-09 06:00
-
- "정부가 밀어준다는데…" 국민성장펀드 꼭 알아야 할 핵심 정보
- 주식은 너무 오른 것 같은데, 그렇다고 예금만 하기엔 아쉽다. 인공지능(AI)과 반도체 열풍 속에 증시는 달아오르고 있지만 직접 종목을 고르기엔 부담스럽고 변동성도 걱정된다. 특히 은퇴 이후를 위해 안정성을 우선해야 하는 중장년층 이상의 투자자들은 고민이 더 크다. 이런 분위기 속에서 정부가 추진하는 ‘국민성장펀드’에 관심이 모아지고 있다. 미래 산업
- 2026-05-08 08:11
2026.11.11