-
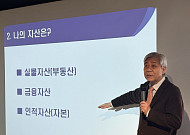
- 비바브라보클럽과 노후 준비, 강창희 대표 "월 50만 원이 차이 만든다’”
- 26일, ‘비바 브라보 클럽’ 1회차 첫 강연…강창희 ‘노후는 설계의 문제’” 연금만으로는 부족한 현실…소득·관계·역할 설계가 노후 좌우 초고령사회에 진입한 한국에서 노후 준비의 기준이 바뀌고 있다. 단순히 자산을 얼마나 모았느냐가 아니라, 어떻게 살아갈 것인가를 설계하는 문제가 더 중요해졌다는 지적이다. 26일 이투데이 본사 빌딩 1
- 2026-03-26 16:44
-
- '소득 없는데 탈락' 기초연금, 왜 나만 못 받을까
- 기초연금 제도가 바뀐다. 정부는 2027년부터 부부가 함께 기초연금을 받을 때 적용되던 감액 비율을 단계적으로 낮출 계획이다. 현재 20%인 감액률은 저소득층을 중심으로 2027년까지 15%, 2030년에는 10%까지 낮아질 전망이다. 부부 감액률 축소는 개선 방향으로 움직이고 있지만, 정작 은퇴자 커뮤니티에서는 소득이 거의 없는 데도 기초연금을 받지
- 2026-03-19 08:12
-
- 국민연금만으론 부족한데…재취업하면 연금 깎일까?
- 매달 국민연금(노령연금)이 통장에 들어오기 시작했지만, 마음은 완전히 놓이지 않는다. 2025년 11월 기준 평균 연금 수급액은 월 62만 7526원. 과거 소득 수준이 지금보다 낮았고 가입 기간이 짧았던 세대가 포함된 영향이다. 연금 제도가 갖춰졌다고는 하지만, 연금 하나로 20~30년의 노후를 책임지기에는 여전히 빠듯하다. 그래서 많은 은퇴자가 연금을
- 2026-03-05 08:14
-
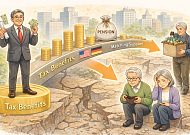
- 고소득층만 웃는 연금 세제 혜택, 개인연금 세제 구조 논란
- 개인연금 세제 혜택이 고소득층 중심으로 작동하면서 정작 노후 준비가 취약한 계층은 제도에서 배제되고 있다는 지적이 제기됐다. 세액공제 중심의 연금 세제가 절세 효과가 있는 고소득층에게 유리하게 설계돼 있어 노후 소득 보장 체계의 사각지대를 만들고 있다는 분석이다. 강성호 보험연구원 선임연구위원과 이소양 연구원이 발표한 보험연구원 리포트 '노후소
- 2026-03-04 15:19
-
- “국민연금 공백 줄여야…정년 이후 임의계속가입 인센티브 필요”
- 국민연금연구원 ‘중고령자 공적연금 적용 실태와 동향’ 분석 “중고령층 경제활동 지속 경향 뚜렷해지지만…공적연금 60세 기점 급변” “연금 수급개시연령 도달 못 해 ‘생애 근로소득의 노후 이연’ 사각지대 발생” 국민연금의 생애 소득 이연 구조를 유지하기 위해 정년 이후에도 가입을 이어갈 수 있도록 임의계속가입 지원 확대 등 제도적 장치가 필요하다는
- 2026-03-03 11:14
-
- 국민연금, 5년 먼저 받을까 미룰까...
- 국민연금 수급 연령이 다가오면 누구나 한 번쯤 고민에 빠진다. 바로 받는 것이 나을지, 조금 더 기다리는 것이 유리할지 판단이 쉽지 않다. 평균수명이 늘어난 시대, 연금 수령 시점은 노후 자산 전략의 중요한 변수다. 몇 년의 차이가 평생 수령액의 차이로 이어질 수 있어서다. 주변에서는 의견이 엇갈린다. 사람 앞일은 알 수 없으니 하루라도 빨리 받아야
- 2026-02-26 06:00
-
- 내 인생 최고 연봉은? '50대' 이후의 슬픈 하락…중장년 노후 격차 현실화
- 국내 임금근로자의 평균소득이 증가세를 보이고 있지만 중장년 이후 소득 구조는 정체와 하락 흐름이 나타나고 있다. 국가데이터처가 23일 발표한 ‘2024년 임금근로일자리 소득(보수) 결과’에 따르면 2024년 임금근로자의 평균소득은 375만 원으로 전년보다 3.3% 증가했다. 연령대별로 보면 소득은 40~50대에서 정점을 찍은 뒤 감소하는 구조가
- 2026-02-25 08:12
-
- 연금에도 세금 붙을까? 꼭 알아야 할 연금 과세 핵심
- 은퇴 후 첫 ‘연금 입금’, 세금은 얼마나 떼일까 첫 월급 받았을 때를 기억하는가. 통장에 찍힌 금액은 기뻤지만, 세금과 4대 보험이 공제된 ‘세후 금액’이었다는 사실은 나중에야 체감한다. 은퇴 후 받는 연금도 마찬가지다. 연금은 노후자금이지만 세법상 ‘소득’으로 분류된다. 따라서 일정 부분 세금이 부과된다. 다만 모든 연금에 동일하게 세금이 매
- 2026-02-20 08:03
-
- 국민연금 받으면 기초연금 못 받는다? 사실은 다릅니다
- 국민연금을 받기 시작하면 기초연금 대상자에서 제외된다고 생각하는 사람이 많다. 그러나 이는 일부만 맞는 이야기다. 국민연금과 기초연금은 서로 다른 제도이며, 일정한 조건을 충족하면 두 연금을 함께 받을 수 있다. 기초연금은 소득과 재산이 상대적으로 적은 65세 이상 가구의 생활 안정을 돕기 위한 사회보장 성격의 제도다. 반면 국민연금은 가입자가 보험료
- 2026-02-12 08:16
-
- 연금 받기 시작하면, 건강보험료는 어떻게 달라질까
- 은퇴 후 10만 원의 가치는 은퇴 전 100만 원과 같다는 말이 있다. 근로소득이 끊기고 연금과 그동안 모은 예금 등 자산으로 생활해야 하는 은퇴자라면 쉽게 공감할 이야기다. 국민연금이나 개인연금을 받기 시작하면 소득 흐름은 한결 안정되지만, 동시에 신경 써야 할 지출도 생긴다. 대표적인 항목이 건강보험료다. 직장에서 퇴직하면 직장가입자 자격을 상실한
- 2026-01-22 10:32
2026.10.20