-
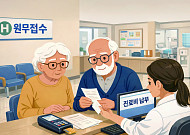
- 은퇴 후 의료비 보험과 제도로 준비하는 법
- 은퇴 이후 큰 경제적 부담 중 하나는 단연 의료비다. 통계에 따르면 65세 이상 인구의 1인당 연평균 의료비 지출은 전체 연령대 평균의 약 3배에 달한다. 소득은 줄어드는데 의료 이용은 늘어나는 노후에 병원비 부담은 가계 재정에 큰 압박으로 작용할 수 있다. 따라서 은퇴 후 의료비는 사후 대응이 아닌, 사전 설계의 대상이다. 의료비 위험에 현명하게 대응
- 2026-02-26 07:00
-
- 연금에도 세금 붙을까? 꼭 알아야 할 연금 과세 핵심
- 은퇴 후 첫 ‘연금 입금’, 세금은 얼마나 떼일까 첫 월급 받았을 때를 기억하는가. 통장에 찍힌 금액은 기뻤지만, 세금과 4대 보험이 공제된 ‘세후 금액’이었다는 사실은 나중에야 체감한다. 은퇴 후 받는 연금도 마찬가지다. 연금은 노후자금이지만 세법상 ‘소득’으로 분류된다. 따라서 일정 부분 세금이 부과된다. 다만 모든 연금에 동일하게 세금이 매
- 2026-02-20 08:03
-
- 국민연금, 지금이라도 더 받을 수 있을까
- 국민연금 예상 수령액은 많은 사람이 정확히 알지 못한 채 지나치기 쉽다. 더구나 중간에 이직이나 퇴직으로 납부 공백이 있었다면, 예상 금액을 가늠하기는 더욱 어렵다. 그러나 은퇴를 앞두었거나 연금 수령 시점이 가까워졌다면 국민연금을 세세히 살펴볼 필요가 있다. 국민연금은 현재의 선택에 따라 앞으로 받을 연금액이 달라질 수 있는 구조이기 때문이다. 국민
- 2026-02-05 08:21
-
- 유족연금 받을 때 꼭 알아야 할 재혼과 세금
- NH투자증권, THE100리포트 116호 발간 국민연금 급여 중 유족연금 집중 분석 국민연금 유족연금은 일정한 사유가 발생하면 수급권이 소멸하거나 지급이 정지될 수 있다. 남창주 NH투자증권 연금자산관리본부 100세시대연구소 연구위원은 최근 'THE100리포트'를 통해 유족연금을 집중 분석했다. 남 연구위원은 유족연금의 대표적인 소멸 사
- 2026-01-31 09:13
-
- 연금은 그대로인데, 건강보험료는 왜 올랐을까
- 연금을 받기 시작한 뒤 건강보험료 고지서를 보고 고개를 갸웃하는 사람이 적지 않다. 연금액은 작년과 크게 달라지지 않았는데, 보험료는 오히려 올랐기 때문이다. ‘연금 때문에 그런가?’ 생각이 들지만, 실제 원인은 다른 데 있는 경우가 많다. 은퇴 후 건강보험료에 더 큰 영향을 미치는 것은 연금 자체가 아니라, 연금 외에 함께 들어오는 소득이다.
- 2026-01-29 07:00
-
- 연금 받기 시작하면, 건강보험료는 어떻게 달라질까
- 은퇴 후 10만 원의 가치는 은퇴 전 100만 원과 같다는 말이 있다. 근로소득이 끊기고 연금과 그동안 모은 예금 등 자산으로 생활해야 하는 은퇴자라면 쉽게 공감할 이야기다. 국민연금이나 개인연금을 받기 시작하면 소득 흐름은 한결 안정되지만, 동시에 신경 써야 할 지출도 생긴다. 대표적인 항목이 건강보험료다. 직장에서 퇴직하면 직장가입자 자격을 상실한
- 2026-01-22 10:32
-
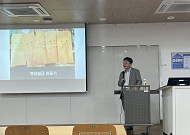
- [현장에서] “노후 자산, 우물처럼 쓰는 연금이 노후를 바꾼다”
- 김동엽 미래에셋투자와연금센터 상무 “자린고비 모드 버리고 우물 모드 전환 필요” “국민연금·주택연금·퇴직연금으로 현금 흐름 설계해야” 당부 “은퇴 후엔 자산을 ‘통장 속 우물’로 만들어야 한다.” 김동엽 미래에셋투자와연금센터 상무는 16일 중앙대에서 열린 ‘2026년 한국과 일본 실버시장 전망 포럼’에서 “노후 자산을 모으기만 하는
- 2026-01-17 08:55
-
- 초과 배당 세금 신고
- 법인은 이익이 나면 원칙적으로 주식 수에 맞게 배당해야 한다. 그런데 최대주주가 자신의 배당금을 포기하거나 배당 비율을 조정해, 특정 주주가 지분보다 많은 배당을 받는 경우가 있다. 이런 경우를 ‘초과 배당’이라고 한다. 세법은 초과 배당으로 더 많은 배당을 받은 부분을 사실상 증여로 보고 과세한다. 따라서 초과 배당금에 대해서는 배당소득세뿐 아니
- 2026-01-17 06:00
-
- [브라보 Pick] 시니어의 픽 '금융 정책ㆍ건강보험료ㆍ겨울철 음식'
- [브라보 픽(Pick)]은 금융·건강·여행·요리 등 시니어가 가장 궁금해 하는 라이프 3대 분야 중 한 주간 가장 주목 받은 유튜브 콘텐츠를 선별해 소개하는 주간 랭킹 코너입니다. 브라보마이라이프는 시시각각 변하는 시니어 독자의 마음을 살피고, 최신 트렌드 흐름을 빠르게 전달합니다. 1월 첫째 주 유튜브 주요 채널의 조회 흐름과 포털 사이트 관
- 2026-01-07 07:00
-
- 65세 이상, 꼭 챙겨야 할 혜택 총정리
- 65세는 삶의 속도가 느려지는 시기가 아니라 선택지가 넓어지는 나이다. 평균수명이 80세를 훌쩍 넘긴 지금, 정부와 지방자치단체는 고령층이 건강하고 안정적으로 노후를 이어갈 수 있도록 다양한 제도를 마련해두고 있다. 건강 의료비 부담을 줄이고, 예방을 앞당기다 65세 이상 되면 국가가 제공하는 기본적인 건강관리 혜택의 폭이 크게 넓어진다.
- 2026-01-07 06:00
2026.10.24