-
- “은퇴해도 일할까” 美 중장년 고소득층 노후 불안 커
- 은퇴를 앞둔 미국의 비교적 자산이 많은 중장년층에서도 노후자금에 대한 불안이 커지고 있는 것으로 나타났다. 은퇴 문턱에 들어선 X세대(55~60세)는 베이비붐 세대보다 노후 소득이 평생 버틸 수 있을지에 대한 걱정이 더 컸고, 연금이 없는 데 따른 박탈감과 은퇴 후 재취업 가능성에 대한 우려도 더 크게 나타났다. 이들의 은퇴 준비가 더는 “얼마를 모았느
- 2026-04-07 07:00
-
- 고유가 피해지원금, 나도 받을 수 있나?
- 정부가 고유가로 인한 국민 부담을 완화하기 위한 지원금 지급을 추진하고 있다. 추가경정예산(추경)안에는 총 26조 원 규모의 재원이 포함됐으며, 이 가운데 약 4조 8000억 원이 고유가 피해지원금에 사용될 예정이다. 정부는 4월 10일 국회 본회의 통과를 목표로 관련 절차를 진행 중이다. 지원 대상과 지급 시기에 대한 관심도 높아지고 있다. 현
- 2026-04-03 08:00
-
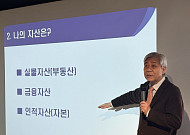
- 비바브라보클럽과 노후 준비, 강창희 대표 "월 50만 원이 차이 만든다’”
- 26일, ‘비바 브라보 클럽’ 1회차 첫 강연…강창희 ‘노후는 설계의 문제’” 연금만으로는 부족한 현실…소득·관계·역할 설계가 노후 좌우 초고령사회에 진입한 한국에서 노후 준비의 기준이 바뀌고 있다. 단순히 자산을 얼마나 모았느냐가 아니라, 어떻게 살아갈 것인가를 설계하는 문제가 더 중요해졌다는 지적이다. 26일 이투데이 본사 빌딩 1
- 2026-03-26 16:44
-
- '소득 없는데 탈락' 기초연금, 왜 나만 못 받을까
- 기초연금 제도가 바뀐다. 정부는 2027년부터 부부가 함께 기초연금을 받을 때 적용되던 감액 비율을 단계적으로 낮출 계획이다. 현재 20%인 감액률은 저소득층을 중심으로 2027년까지 15%, 2030년에는 10%까지 낮아질 전망이다. 부부 감액률 축소는 개선 방향으로 움직이고 있지만, 정작 은퇴자 커뮤니티에서는 소득이 거의 없는 데도 기초연금을 받지
- 2026-03-19 08:12
-
- 주식시장 흔들려도 노후 끄덕없다, 은퇴자금 30년 버티는 원칙
- 최근 중동 지역 군사 충돌이 이어지면서 글로벌 금융시장의 변동성이 다시 커지고 있다. 투자 자금은 여전히 주식시장으로 몰리지만, 시장은 언제든 예상과 다른 방향으로 움직일 수 있다. 이처럼 불확실성이 커질수록 은퇴 이후 자산 관리의 핵심은 수익률만이 아니라 자산을 지키는 데 있다. 젊을 때는 투자 손실을 만회할 시간이 있지만, 은퇴 이후에는 상황이 다르다.
- 2026-03-12 08:10
-

- [Trend&Bravo] 집값 안정되면 시니어에게 달라질 것들 3
- 집값이 안정되면 고령층의 자산 전략에도 변화가 나타날 수 있다는 분석이 나왔다. 신한금융이 발간한 '집값이 안정되면 달라질 것들' 보고서에 따르면, 주택 가격이 안정될 경우 고령층의 금융 수요에 구조적인 변화가 일어날 것으로 예측됐다. 그동안 자산의 대부분을 부동산에 묶어두었던 고령층이 주택 가격 변동성이 줄어듦에 따라 적극적인 자산 재조정에
- 2026-03-11 06:00
-
- “100세 시대, 돈의 흐름을 다시 설계하라”
- 3월 26일 오전 10시, 일반 참가자도 신청 가능…참가비 5만 원 초고령사회로 접어든 한국에서 ‘노후 자산관리’는 더 이상 선택이 아닌 필수가 되고 있다. 기대수명이 길어질수록 은퇴 이후의 자산 운용 방식도 달라져야 하기 때문이다. 이러한 변화 속에서 중장년층과 시니어를 위한 실전 자산관리 전략을 제시하는 강연이 열린다. 시니어 전문
- 2026-03-11 06:00
-

- [칼럼] 신탁, 블루오션을 넘어 넥스트에이징 인프라로
- 100만 치매 시대, '치매머니'가 경제의 뇌관이 된다 한국은 이미 초고령사회다. 2050년이면 65세 이상 인구가 전체의 40%를 넘어선다. 그보다 더 주목해야 할 숫자가 있다. 65세 이상 치매 환자가 보유한 자산, 이른바 '치매머니'가 2023년 기준 약 170조 원이다. GDP의 7%다. 2050년에는 488조 원으로 3배 가까이 불어날 전
- 2026-03-09 10:29
-
- 내 인생 최고 연봉은? '50대' 이후의 슬픈 하락…중장년 노후 격차 현실화
- 국내 임금근로자의 평균소득이 증가세를 보이고 있지만 중장년 이후 소득 구조는 정체와 하락 흐름이 나타나고 있다. 국가데이터처가 23일 발표한 ‘2024년 임금근로일자리 소득(보수) 결과’에 따르면 2024년 임금근로자의 평균소득은 375만 원으로 전년보다 3.3% 증가했다. 연령대별로 보면 소득은 40~50대에서 정점을 찍은 뒤 감소하는 구조가
- 2026-02-25 08:12
-
- 집값 상승 “내 노후는 나아질까”
- 주택가격 상승이 고령층 가계의 생활 수준을 높이는 요인으로 나타났다. 주진철 한국은행 경제모형실 금융모형팀 차장은 12일 발표한 '주택가격 상승이 연령별 소비 및 후생에 미치는 영향' 보고서를 통해 주택가격이 5% 상승할 경우 50세 이상 가계의 생활 수준은 평균 0.26% 증가하는 것으로 분석됐다고 밝혔다. 이는 고령층의 높은 주택 보유율과
- 2026-02-20 06:00
2026.10.14