-

- [브라보 Pick] 시니어의 픽 '금융 정책ㆍ건강보험료ㆍ겨울철 음식'
- [브라보 픽(Pick)]은 금융·건강·여행·요리 등 시니어가 가장 궁금해 하는 라이프 3대 분야 중 한 주간 가장 주목 받은 유튜브 콘텐츠를 선별해 소개하는 주간 랭킹 코너입니다. 브라보마이라이프는 시시각각 변하는 시니어 독자의 마음을 살피고, 최신 트렌드 흐름을 빠르게 전달합니다. 1월 첫째 주 유튜브 주요 채널의 조회 흐름과 포털 사이트 관
- 2026-01-07 07:00
-
- 65세 이상, 꼭 챙겨야 할 혜택 총정리
- 65세는 삶의 속도가 느려지는 시기가 아니라 선택지가 넓어지는 나이다. 평균수명이 80세를 훌쩍 넘긴 지금, 정부와 지방자치단체는 고령층이 건강하고 안정적으로 노후를 이어갈 수 있도록 다양한 제도를 마련해두고 있다. 건강 의료비 부담을 줄이고, 예방을 앞당기다 65세 이상 되면 국가가 제공하는 기본적인 건강관리 혜택의 폭이 크게 넓어진다.
- 2026-01-07 06:00
-
- “지금 괜찮다고, 내년도 괜찮을까?” 연말에 꼭 확인해야 할 5가지 금융 점검
- 다가오는 새해에 대한 기대보다 불안이 앞선다면, 그것은 당연한 마음이다. 특히 은퇴를 앞두거나 막 은퇴한 시기에는 은퇴 이후의 생활비와 국민연금, 세금 등에 대한 걱정이 커지기 마련이다. 지금은 괜찮지만, 계속 괜찮을지에 대한 마음속 불안을 잠재우기 쉽지 않다. 그래서 연말에는 단순한 결산을 넘어, 앞으로의 시간을 준비하며 금융 생활을 점검하는 과정이 필요
- 2025-12-26 06:00
-
- 노후 자금 운용을 위한 필수 절세 계좌 3총사
- 노후 자금을 굴릴 때는 수익률 숫자만 쫓아서는 안 된다. 수익이 커질수록 세금과 국민건강보험료 부담도 함께 늘어나기 때문이다. 대표적인 절세 계좌인 연금 계좌와 ISA를 활용해 세금과 국민건강보험료 부담을 줄일 수 있는 방법을 알아보도록 하자. 연금 계좌 인출 시 과세 체계 연금 계좌라고 하면 퇴직연금(DC, IRP)과 연금저축을 말한다. 연
- 2025-12-24 06:00
-
- 퇴직을 앞두고 궁금한 질문(건강보험과 실업급여 편)
- 법정 정년 연장을 둘러싼 논의가 이어지는 가운데, 연말을 앞두고 많은 기업은 여전히 희망퇴직을 실시한다. 드라마가 종영된 이후에도 김 부장이 현실 대화 속에서 계속 언급되는 이유다. 퇴직금은 어떻게 받을지, 연금은 어떤 방식으로 선택할지도 중요하지만, 막상 퇴직한 뒤 가장 먼저 부딪히는 건 예상치 못한 ‘건강보험료 고지서’와 '실업급여 수급 자격' 문
- 2025-12-18 06:00
-
- 놓치면 손해! 65세 이상 혜택(세금·금융편)
- 65세 이후의 금융생활은 안정적인 소득이 부족하다면 지출을 세심하게 관리해야 하는 시기다. 보유한 주택 가격이 오르면서 자산 가치는 늘었지만, 세금 부담도 함께 커졌다. 연금이 주요 소득원인데 급하게 목돈이 필요해 당황스러운 상황에 놓일 수도 있다. 그래서 필요한 순간에 바로 활용할 수 있는 혜택을 미리 알아두는 것이 중요하다. 안정적인 노후 생활과 절세에
- 2025-12-11 08:01
-
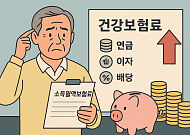
- 은퇴 후 재정관리 핵심 "건강보험료부터 점검"
- 초고령화 사회로 진입이 빨라지면서 은퇴 후 재정 설계의 중요성이 커지고 있다. 특히 직장에서 퇴직 후 지역가입자로 전환되는 시니어에게 '소득월액보험료'는 예상보다 큰 부담으로 다가오고 있다. 퇴직을 하고 나면 건강보험료가 자연스럽게 줄 것이라 기대하는 시니어가 많지만 실제로는 연금이나 배당·이자 수익이 꾸준하게 발생해 소득월액보험료가 새로 부과되거나
- 2025-12-02 13:42
-
- "소득 줄었는데 보험료 그대로?" 건강보험료 줄이는 방법
- 매년 11월은 은퇴한 시니어와 자영업자에게 '새 출발의 달'이다. 건강보험료가 1년 치 새로 정산되는 달이기 때문이다. 국세청과 지자체가 확정한 소득·재산 자료가 반영되면서 각 가정의 건강보험료가 다시 산정된다. 지난 해 소득이 늘었다면 보험료가 오르고, 소득이 줄었다면 보험료 부담을 낮출 수 있어 꼭 확인해 봐야 한다. 국민건강보험공단은 지난 달인
- 2025-12-01 15:28
-
- 국민연금 받으면서 일하면 연금 깎인다? 안 깎인다?
- 국민연금을 받기 시작했는데도 계속 일하면 연금이 줄어든다는 말은 사실일까? 은퇴 후 재취업에 성공해 비록 적지만 소중한 월급을 받고 있는 H 씨는 내년부터 국민연금을 받을 수 있는 나이가 된다. 괜히 일을 시작해서 연금이 깎일까 걱정이다. 하지만 국민연금은 소득이 있다고 해서 모두 감액되지는 않는다. 막연한 불안감보다는 연금이 깎이는 기준을 정확히 이해하는
- 2025-11-21 06:00
-
- NH투자증권, '시니어의 은퇴생활을 위한 인컴형 금융상품 가이드' 발간
- NH투자증권이 '시니어 고객의 여유로운 은퇴생활을 위한 인컴형 금융상품 가이드'를 발간했다고 12일 밝혔다. 은퇴 이후 노후 자금 운용에 대한 고민이 큰 고객들을 다양한 인컴(Income)형 투자상품을 한눈에 살펴볼 수 있도록 정리했다. 이번 가이드는 단순한 예금 중심의 자산 운용에서 벗어나, 지속적인 현금흐름을 창출할 수 있는 다양한
- 2025-11-12 16:25
2026.11.10